疫情中逆势新高 速冻食品龙头的出圈逻辑
一场疫情改变了无数行业的命运轨迹,餐饮堂食停摆、商超客流骤降,整条食品消费链条都感受到了彻骨的寒意。速冻食品赛道却在这一背景下逆势走强,龙头企业的股价甚至创出历史新高。这并非偶然的资本躁动,而是需求结构、渠道变迁与供给能力三重力量在特殊窗口期的集中共振。理解速冻食品龙头为何能够“出圈”并在逆势中新高,需要回到那个特殊时期,拆解其背后的产业逻辑。
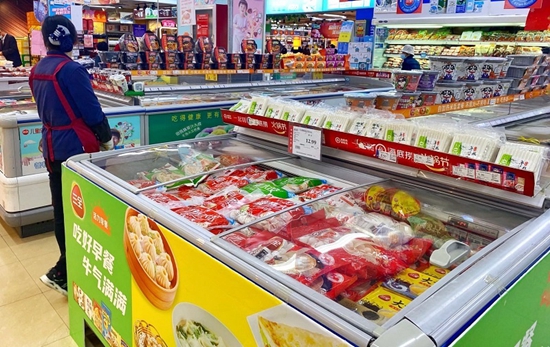
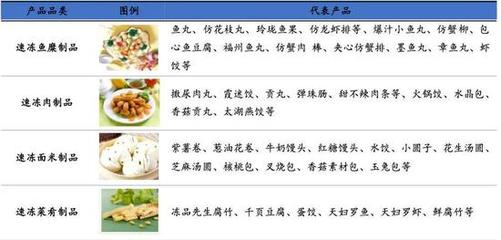
疫情催生的“宅经济”直接放大了速冻食品的刚需属性。餐饮堂食受限、居家办公普及,消费者对“方便、耐储、易烹饪”的食品需求陡增。速冻水饺、汤圆、面点、预制菜肴等品类兼具饱腹感与操作便利性,成为家庭餐桌上的高频选择。商超冷冻柜一度出现抢购潮,线上到家平台的相关品类销量也快速攀升。这种需求并非单纯的情绪性囤货,而是消费场景从外出就餐向家庭厨房迁移后,对标准化食品的自然选择。速冻食品企业凭借已有的品牌认知和铺货能力,成为这一轮需求转移最直接的承接者。
渠道结构的变化为龙头企业提供了放大器。疫情期间,社區团购、生鲜电商、直播带货等新渠道加速渗透,速冻食品因其标准化包装、耐运输、易存储的特点,天然适配这些履约方式。龙头企业在产能布局、冷链物流和经销商网络上的多年积累,使其能够快速响应渠道的爆发式需求,而中小品牌则受限于产能和冷链半径,难以同步放量。结果是行业份额向头部集中,龙头在需求扩张中获得了超越行业平均的增速。资本市场的定价正是对这一“份额提升+需求扩容”双重逻辑的确认。
第三,龙头企业的逆势新高还来自业绩确定性与估值修复的双重驱动。在疫情冲击下,多数消费板块面临盈利下修,资金偏好转向业绩能见度高的资产。速冻食品企业受益于刚需属性,收入端稳健、现金流良好,部分龙头企业还通过提价和产品结构升级改善了利润率,形成了“量价齐升”的报表表现。当市场发现其增长并非短期脉冲、而是消费习惯沉淀后的结构性机会时,估值中枢随之上移。股价新高本质上是对其从“周期波动型食品股”向“成长型必需消费资产”的再定价。
更深层来看,速冻食品龙头的出圈揭示了一个被长期低估的产业趋势:家庭小型化、生活节奏加快以及冷链基础设施下沉,正在持续拓宽速冻食品的消费基础。疫情只是加速器,而非唯一原因。当消费者通过居家场景重新认识了速冻食品的品类丰富度和品质改善,复购习惯便得以保留,行业从“节日性、应急性消费”向“日常性、便利性消费”迁移的进程被提前触发。
短期的需求高增并不意味着路径平坦。疫情后餐饮复苏、外出消费回补可能带来增速回落,原材料成本波动、行业竞争加剧也会考验企业的盈利韧性。龙头能否将疫情期间获取的新用户和渠道红利转化为长期黏性,取决于产品创新能力、供应链效率与品牌信任的持续建设。资本市场的新高终会迎来检验,但那些在特殊时期完成消费者教育和渠道深耕的企业,更有可能在常态回归后依然占据有利位置。审慎地看,逆势新高既是对过去的奖赏,也是对未来的提问。
如若转载,请注明出处:http://www.shengzeliheng.com/product/47.html
更新时间:2026-10-30 08:01:30